2024年中国数据中台行业上市公司全方位对比 业务布局与业绩深度解析
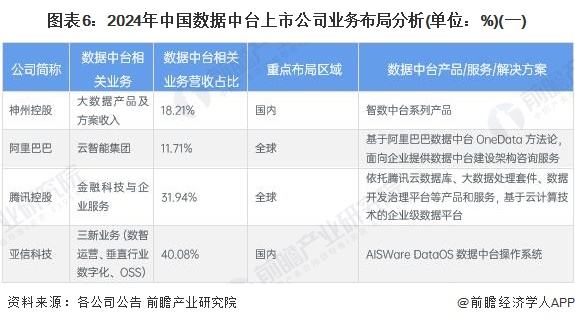
随着数字化转型进入深水区,数据中台作为打通企业数据孤岛、释放数据价值的关键基础设施,其市场关注度持续攀升。2024年,中国数据中台行业在政策引导与企业需求双重驱动下,竞争格局进一步明晰。本文将以A股及港股主要上市企业为样本,从业务布局、业绩表现、竞争优劣势等维度展开全方位对比,为从业者与投资者提供参考。
一、行业背景与市场规模
2024年,国家数据局正式挂牌后密集出台数据要素市场化配置改革政策,《“数据要素×”三年行动计划(2024—2026年)》明确提出推动数据在多场景深度融合。据IDC及艾瑞咨询数据,2024年中国数据中台市场规模预计突破300亿元,同比增长约25%。行业从“建设期”转向“运营期”,客户更关注数据中台的实际业务赋能效果,这对厂商的产品化能力与行业Know-How提出更高要求。
二、重点上市公司业务布局汇总
- 用友网络(600588):以YonBIP商业创新平台为核心,数据中台作为其PaaS层重要组件,聚焦大型企业数智化转型。业务覆盖财务、人力、供应链等核心领域,2024年推出“数据服务一体机”,主打软硬协同。
- 浪潮信息(000977):依托浪潮云洲工业互联网平台,数据中台侧重工业场景,在政务、制造领域优势明显。其“浪潮城市大脑”已落地多个省会城市,2024年中标多个省级数据要素平台项目。
- 阿里巴巴(港股):阿里云DataWorks+Dataphin构成数据中台产品矩阵,公有云市场占有率领先。2024年推出“一站式数据治理平台”,并在零售、金融行业深化解决方案。
- 腾讯控股(港股):以腾讯云数据中台TBDS为基础,结合自研数据库TDSQL,在泛互联网、政务领域表现突出。2024年重点推进“数据要素流通平台”建设,参与多地数据交易所技术支撑。
- 东方国信(300166):作为独立第三方大数据厂商,其数据中台产品Cloudiip在工业领域积累深厚,2024年拓展金融、运营商行业,中标多个省级政务大数据项目。
- 拓尔思(300229):聚焦自然语言处理与知识图谱,数据中台产品侧重非结构化数据治理。2024年发布“行业大模型+数据中台”融合方案,在媒体、金融监管领域获得突破。
- 星环科技(688031):以分布式数据库为基础,提供数据中台全家桶产品,2024年在金融、能源行业新增多个标杆客户,并推出“湖仓一体”升级版本。
- 每日互动(300766):定位数据智能服务商,其数据中台产品主要服务于品牌营销与公共服务领域,2024年受益于数据要素政策,在交通、文旅场景实现增长。
三、2023—2024年业绩对比与趋势
从营收规模看,用友网络、浪潮信息、阿里巴巴、腾讯控股处于第一梯队,年营收均超百亿元(数据中台相关收入占比各异,阿里云、腾讯云未单独披露);东方国信、拓尔思、星环科技处于第二梯队,营收在10亿—30亿元区间;每日互动体量较小,但增速亮眼。
增速方面,2023年数据中台相关业务收入同比增速最快的是星环科技(约35%)和拓尔思(约28%),主要受益于信创替代与行业大模型需求。用友网络因组织架构调整,增速放缓至15%左右;浪潮信息受服务器业务拖累,整体增速承压,但数据中台业务仍保持20%以上增长。
盈利能力上,独立软件厂商(星环科技、拓尔思)毛利率普遍在60%以上,但研发投入高企导致净利润承压;综合型厂商(用友、浪潮)毛利率介于40%—50%,规模效应下净利率相对稳定。2024年上半年,多家公司财报显示数据中台项目交付周期延长,回款速度放缓,反映下游客户预算收紧。
四、竞争格局与核心优劣势
整体呈现“综合云厂商+垂直行业厂商+独立软件商”三足鼎立态势。阿里云、腾讯云凭借云计算基础设施与生态优势,在公有云数据中台市场占据主导;用友、浪潮依托政企客户资源与行业积累,在私有化部署领域竞争力强;东方国信、星环科技等独立厂商则以产品性能与定制化服务见长,但在品牌与渠道上存在短板。
值得注意的是,2024年数据中台行业同质化竞争加剧,价格战在中小项目上有所抬头。AI大模型与数据中台的融合成为差异化竞争焦点——头部厂商均已发布“大模型+数据中台”产品,旨在降低数据分析门槛,提升交互式洞察能力。
五、典型企业案例:某制造企业数据中台选型对比
以华东地区一家年营收50亿元的离散制造企业为例,其2024年数据中台选型需求涵盖生产数据实时采集、供应链协同分析、能耗优化预测等。比较对象包括用友网络(YonBIP数据中台)、东方国信(Cloudiip)、星环科技(TransData)。用友方案优势在于与现有ERP、MES系统无缝集成,劣势为特定工艺分析模型需二次开发;东方国信方案在工业协议解析与设备接入广度上占优,成本较高;星环科技方案在湖仓一体架构与海量数据处理性能上领先,但对客户IT团队技术能力要求较高。最终该企业基于综合成本与实施周期选择了用友方案。此案例反映出当前市场竞争中,生态整合能力与行业Maturity成为关键决策因素。
六、风险与展望
风险方面,宏观经济波动可能导致企业IT支出延后;数据安全与合规要求趋严,增加厂商合规成本;行业标准尚未统一,跨平台数据互通存在壁垒。展望2024—2025年,数据中台将与数据要素流通、AI Agent深度绑定,具备行业数据沉淀与场景化能力的厂商将脱颖而出。投资者可重点关注在数据治理、实时分析、大模型融合方向有明确产品路线图的企业,同时跟踪季度订单增速与客户续费率指标,以判断真实景气度。
2024年中国数据中台行业正从“概念热”走向“价值验证”,上市公司竞争焦点已从功能比拼转向落地成效与生态协同。上述对比供读者快速建立行业坐标系,后续需结合具体财务报告与招投标数据持续追踪。
如若转载,请注明出处:http://www.zyjenx.com/product/6.html
更新时间:2026-10-26 01:02:23